
삼성화재·삼성생명에 “석탄 보험·투자 중단하라”…국내외 16개 단체 공동 서한

본문
기후위기 가속화에 보험산업 흔들리는데, 화석연료 보험은 그대로
삼성화재, '국가 에너지 정책' 예외로 석탄 보험 지속 여지…기존 석탄 보험 철수 기한 없어
삼성생명, 산정 범위 넓히면 금융배출량 공시치의 1.8배…감축 목표에는 미반영
투자 배제 기준 10% 이하·석탄발전 보험 갱신 중단·예외 조항 폐지·보험연계배출량 공개 등 요구
금융의 날 맞아 시민 참여 디지털 캠페인도 함께 론칭
27일 국내외 시민사회 16개 단체가 삼성화재와 삼성생명의 이사회와 경영진에게 석탄 관련 보험인수와 투자 정책을 강화하라고 요구하는 공동 서한을 보냈다. 단체들은 양사가 그동안 책임투자와 보험인수 기준을 강화해 온 점은 인정하면서도 넓은 예외 조항과 철수 기한 없는 기존 자산 때문에 석탄 익스포저에 따르는 위험이 관리되지 않은 채 남아 있다고 지적했다.
서한에는 덴마크 AnsvarligFremtid, 스웨덴 Fair Finance Guide Sweden, 일본 JACSES, 독일 urgewald 등 해외 단체를 비롯해 석탄발전소가 밀집한 지역의 당진환경운동연합, 충남환경운동연합, 경남기후위기비상행동 등 국내 단체도 함께 이름을 올렸다. 단체들은 국내 보험업계를 선도하는 두 회사의 정책이 한국 보험산업 전반의 기준이 된다는 점에서 양사를 서한의 대상으로 삼았다.
서한은 기후변화가 보험산업에 이미 실질적인 재무 위험이 되고 있다고 짚었다. 2025년 3월 한국은행과 금융감독원이 공동으로 발표한 기후변화 스트레스 테스트 결과에 따르면, 기후위기에 전혀 대응하지 않을 경우 국내 은행 및 보험사의 손실 규모는 약 45조 7000억 원에 이르는 것으로 분석됐다. 한국 정부는 2025년 11월 제30차 유엔기후변화협약 당사국총회(COP30)에서 탈석탄동맹(PPCA)에 가입했고, 2040년 석탄발전 단계적 폐지를 약속했다. 서한은 탈석탄 전환이 빨라질수록 석탄 관련 자산이 예상보다 일찍 좌초자산이 될 위험이 커지고, 이는 보험사의 재무건전성뿐 아니라 금융시스템 전반의 안정성에도 위험이 된다고 지적했다.

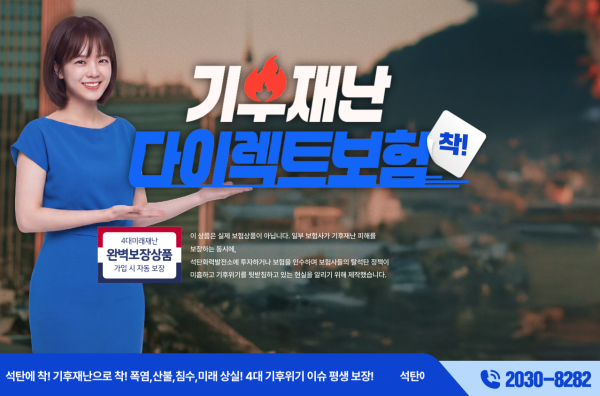
기후솔루션의 ‘기후재난 다이렉트보험’. 디지털 캠페인. 기후솔루션 제공.
단체들이 가장 먼저 문제로 삼은 것은 삼성화재의 예외 조항이다. 삼성화재는 2026년 보험인수 체계를 개정하며 화석연료 배제 범위를 넓혔지만, 예외가 적용되는 범위도 함께 넓혔다. 특히 ‘국가 에너지 정책’을 예외 사유로 계속 두고 있어 일부 화석연료 사업에 보험을 제공할 여지를 남긴다. 기존 인수한 재물보험 또한 철수 기한이나 이행 체계 없이 ‘단계적 축소를 검토한다’라고만 정해 두었다.
투자 정책에도 비슷한 한계가 있다. 삼성화재는 기존 석탄 관련 자산을 최종 철수 기한 없이 원칙적으로 만기까지 보유할 수 있다. 이탈리아 최대 보험사 제네랄리(Generali)도 일부 기존 채권의 만기 보유를 허용한다. 다만 채권 만기가 OECD 국가 2030년, 그 외 국가 2040년이라는 탈석탄 기한을 넘지 않도록 제한한다. 단체들은 삼성화재에는 이런 만기 제한이 없어 글로벌 선도 보험사보다 크게 뒤처진 수준이라고 평가했다. 석탄 매출 비중 30%를 기준으로 한 투자 배제 기준과 '에너지 전환 계획' 보유 기업, 공공부문 기관에 적용되는 예외도 문제로 지적했다. 신뢰할 수 있는 전환 계획의 요건과 검증 방식이 불분명해 배제 정책의 실효성을 떨어뜨린다는 것이다.
삼성생명에 대해서는 금융배출량 관리의 공백을 짚었다. 삼성생명이 KSSB와 PCAF 기준에 따라 자산군을 추가하고 피투자기업의 Scope 3까지 넣어 산정 범위를 넓히자, 금융배출량은 약 4,758만 tCO₂eq로 현재 공시치의 약 1.8배가 됐다. 그러나 삼성생명은 이 추정치를 감축 목표나 내부 관리지표에 직접 활용하고 있지 않다고 밝히고 있다. 단체들은 유틸리티·소재·에너지 부문 익스포저의 높은 탄소집약도를 고려하면, 지금의 목표 체계가 투자 포트폴리오의 탄소 발자국을 충분히 반영하는지 의문이라고 지적했다.
이에 단체들은 양사에 1.5°C 경로에 맞는 개선 방안으로 다음 네 가지를 요구했다. ▲화석연료 투자 배제 기준을 매출 비중 10% 이하로 낮추고, 매출 비중과 관계없이 신규 탄광·석탄화력발전소·관련 전용 인프라를 개발하는 기업을 투자 대상에서 배제할 것 ▲삼성화재는 석탄화력발전소에 대한 보험 제공과 갱신을 즉시 중단하고 기존 석탄 투자의 철수 기한을 확정하며, 삼성생명은 2030년 이행 약속의 적용 범위와 중간 목표, 진행 상황을 공개할 것 ▲공공부문과 국가 에너지 정책을 근거로 한 광범위한 예외 조항을 폐지하거나 적용 종료일을 정해 엄격히 제한하고, 전환 계획을 근거로 한 예외에는 명시적인 탈석탄 기한과 독립적으로 검증 가능한 이행 약속을 요건으로 둘 것 ▲금융배출량 공시 범위를 넓히고, PCAF 방법론에 따라 보험인수 포트폴리오의 보험연계배출량을 공개하거나 이행 로드맵을 제시할 것.
기후솔루션 기후금융팀 안지현 연구원은 “삼성화재와 삼성생명은 국내 보험업계에서 차지하는 영향력이 큰 만큼, 좌초자산인 석탄에 대한 투자와 보험인수에서 명확한 퇴출 경로를 제시하여 선도적인 탈석탄 정책을 마련해야 한다”고 말했다. 이어 “기후재난이 잦아질수록 보험사의 역할은 피해 보상에서 끝나지 않는다”며 “기후위기를 심화시키는 석탄에서 벗어나 지속가능한 포트폴리오로 전환하는 것이 보험 가입자와 금융시스템을 함께 지키는 길”이라고 덧붙였다.
단체들은 11월 17일까지 서면으로 회신해 달라고 요청했다. 양사의 답변은 공개하고, 이를 바탕으로 보험산업 전반의 기후대응 강화를 요구하는 캠페인을 이어갈 계획이다.





댓글목록0